Auto Cina, crollano i margini di profitto al 3,6%
Secondo i dati ufficiali diffusi dalla China Passenger Car Association (CPCA), la redditività dell’industria automobilistica cinese ha toccato i minimi storici nei primi otto mesi del 2026, schiacciata dalla guerra dei prezzi e da un eccesso di capacità produttiva senza precedenti.
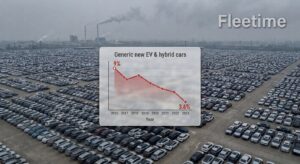
Dietro l’espansione commerciale dei marchi asiatici sui mercati internazionali si nasconde una profonda tensione finanziaria interna. In base alle rilevazioni dell’Ufficio Nazionale di Statistica rielaborate e pubblicate dalla China Passenger Car Association (CPCA), il margine di profitto medio dell’intero comparto automobilistico cinese nei primi otto mesi del 2026 è sceso al 3,6%.
Il dato segna una contrazione drastica rispetto alla media storica del settore, che oscillava stabilmente intorno al 9%, e risulta inferiore persino alla media dell’intera industria manifatturiera cinese, attestata nello stesso periodo intorno al 5%. Come evidenziato dal segretario generale della CPCA, Cui Dongshu, la pressione sui bilanci colpisce lungo tutta la catena del valore, riducendo sensibilmente i ritorni economici per costruttori e fornitori di componentistica.
Sovraccapacità produttiva: impianti per 63 milioni di veicoli l’anno
Alla base dell’erosione dei margini vi è uno squilibrio strutturale tra offerta e domanda interna. Le stime industriali più recenti indicano che la capacità produttiva installata negli stabilimenti automobilistici della Cina ha raggiunto quasi i 63 milioni di veicoli all’anno, a fronte di una domanda domestica prevista per l’intero 2026 intorno ai 18,5 milioni di unità.
Con un tasso di utilizzo medio degli impianti inferiore al 50% e centinaia di marchi in competizione diretta, le case automobilistiche sono state costrette a innescare una prolungata guerra dei listini e degli sconti per mantenere attive le linee di assemblaggio e difendere le proprie quote di mercato, sacrificando la marginalità operativa.
Le ripercussioni sul mercato europeo e sulle politiche commerciali
Per gli operatori del settore e i decision maker del mercato automotive europeo, i numeri della CPCA offrono una chiave di lettura fondamentale per comprendere le strategie commerciali in atto. L’eccesso di capacità produttiva in patria rende infatti l’export verso l’Europa e i mercati emergenti una valvola di sfogo indispensabile per assorbire i volumi invenduti e recuperare margini più elevati rispetto al mercato domestico.
Questa dinamica spiega non solo l’aggressività commerciale dei nuovi player asiatici nei segmenti ibridi ed elettrici, ma anche l’accelerazione delle trattative a Bruxelles per definire nuovi criteri di “preferenza europea” negli incentivi e negli acquisti corporate, nonché il crescente interesse dei gruppi cinesi per l’acquisizione di fornitori e siti produttivi già radicati nel Vecchio Continente.
Redazione Fleetime
Fonte: CPCA
Lascia un commento